Zarządzanie codziennymi wydatkami bywa trudne, gdy pieniądze znikają z konta za jednym przyłożeniem karty. Jeśli szukasz prostego i bezwzględnie skutecznego sposobu na odzyskanie kontroli nad finansami, metoda kopertowa budżet domowy potrafi uporządkować niemal od pierwszego miesiąca. To system, który opiera się na prostym mechanizmie: fizycznym rozdzieleniu gotówki na konkretne cele i twardym trzymaniu się wyznaczonych limitów.
Na czym polega metoda kopertowa w budżecie domowym?
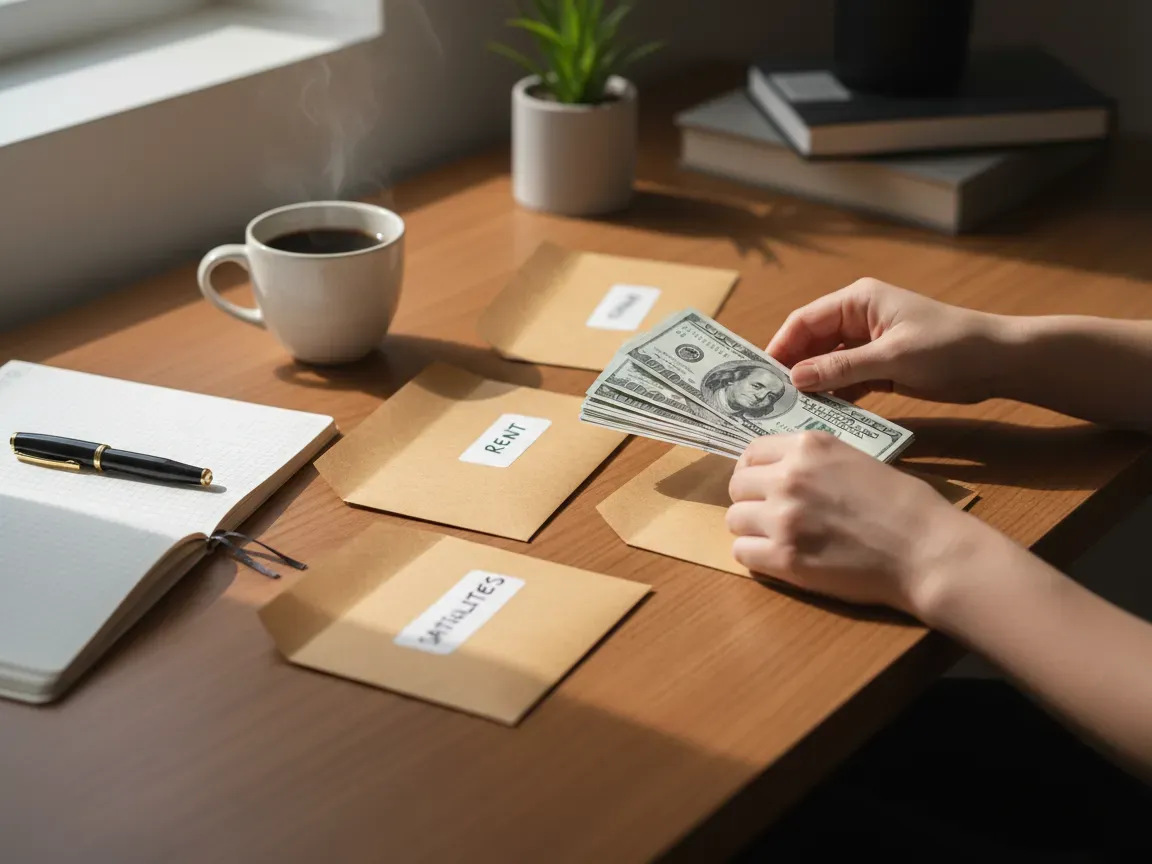
Zasada działania tego systemu jest banalnie prosta. Po otrzymaniu pensji i opłaceniu stałych rachunków, pozostałą kwotę dzielisz na poszczególne kategorie wydatków zmiennych, takich jak jedzenie, rozrywka, paliwo czy chemia domowa. Pieniądze wkładasz do opisanych kopert.
Kluczowa reguła polega na tym, że na dany cel możesz wydać wyłącznie tyle, ile znajduje się w dedykowanej kopercie. Kiedy gotówka na wyjścia ze znajomymi się skończy, nie sięgasz po oszczędności ani nie pożyczasz z puli na jedzenie. Oznacza to koniec wydatków w tej kategorii aż do kolejnej wypłaty.
Fizyczny kontakt z banknotami działa psychologicznie zupełnie inaczej niż płatności bezgotówkowe. Wydając papierowe pieniądze, natychmiast widzisz, jak kurczą się Twoje zasoby, co skutecznie hamuje impulsywne zakupy.
Jak wdrożyć system kopertowy krok po kroku?
Rozpoczęcie pracy z tą metodą wymaga chwili przygotowania, ale sam proces jest bardzo intuicyjny:
- Przeanalizuj swoje wydatki z ostatnich dwóch lub trzech miesięcy, aby sprawdzić, ile realnie wydajesz na życie.
- Podziel koszty na stałe (czynsz, kredyt, media, abonamenty) oraz zmienne (żywność, kosmetyki, paliwo, hobby).
- Opłać rachunki stałe przelewem zaraz po wypłacie, a resztę potrzebnej kwoty wypłać z bankomatu w gotówce.
- Podpisz koperty nazwami kategorii i włóż do nich odliczone sumy pieniędzy.
- Płać za codzienne zakupy wyłącznie gotówką wyciąganą z odpowiedniej koperty.
Jeśli pod koniec miesiąca w którejś kopercie zostaną banknoty, możesz przesunąć je do koperty oszczędnościowej lub przeznaczyć na fundusz awaryjny.
Tradycyjna gotówka czy aplikacje mobilne - wady i zalety
Klasyczna wersja metody opiera się na papierowych kopertach i banknotach. To rozwiązanie ma ogromną zaletę: daje barierę psychologiczną, której nie zastąpi żaden wykres na ekranie. Widok pustej koperty uczy dyscypliny w najbardziej bezpośredni sposób. Minusem jest jednak konieczność noszenia przy sobie gotówki oraz utrudnione zakupy przez internet.
Dla osób, które wolą cyfrowe rozwiązania, alternatywą są nowoczesne narzędzia bankowe. Wiele banków pozwala dziś na tworzenie subkont lub tak zwanych wirtualnych skarbonek. Działają one dokładnie tak samo jak koperty - przelewasz tam określoną pulę środków i przypisujesz do nich osobne wirtualne karty.
Pomocne bywają też dedykowane aplikacje do budżetowania, w których ręcznie rejestrujesz każdy wydatek i przypisujesz go do wirtualnej puli. Cyfrowy wariant ułatwia zakupy online, ale wymaga znacznie większego samozaparcia, bo wirtualne pieniądze wydaje się o wiele łatwiej niż papierowe banknoty.
Najczęstsze błędy podczas stosowania metody kopertowej i jak ich unikać
Jednym z podstawowych błędów na początku drogi jest tworzenie zbyt wielu wąskich kategorii. Jeśli przygotujesz dwadzieścia różnych kopert, zarządzanie nimi szybko stanie się męczące i zniechęci Cię do działania. Na start wystarczy od czterech do sześciu głównych grup wydatków.
Drugą pułapką jest permanentne pożyczanie pieniędzy między kopertami. Przesypywanie gotówki z kategorii spożywczej do rozrywkowej całkowicie niszczy ideę systemu. Aby temu zapobiec, warto zaplanować drobną rezerwę na nieprzewidziane, drobne koszty w osobnej kopercie awaryjnej.
Problemem bywa też zbyt rygorystyczne obcinanie limitów już w pierwszym miesiącu. Budżet musi być realistyczny. Jeśli drastycznie zaniżysz kwotę na jedzenie, koperta opustoszeje w połowie miesiąca, co wywoła frustrację i powrót do starych nawyków. Finansowej dyscypliny najlepiej uczyć się stopniowo, dostosowując kwoty na podstawie realnych obserwacji z każdego tygodnia.